Mientras Argentina intensifica la presión jurídica y política sobre Sea Lion, el proyecto continúa avanzando.
La desescalada podría transformar el riesgo del conflicto en valor económico y abrir un espacio estratégico para Uruguay.
SEA LION: EL COSTO DEL CONFLICTO Y EL DIVIDENDO DE LA DESESCALADA
El conflicto en torno a Sea Lion acaba de entrar en una nueva etapa.
Argentina ha intensificado su oposición al desarrollo petrolero al norte de las islas Malvinas/Falkland.
Una jueza federal de Río Grande ordenó cautelarmente a Navitas Petroleum y Rockhopper Exploration abstenerse de iniciar, continuar o ejecutar el proyecto.
El Gobierno argentino fue todavía más lejos y anunció su intención de recurrir al arbitraje internacional frente al Reino Unido.
Sea Lion, sin embargo, continúa avanzando.
Esa aparente contradicción puede ser precisamente la clave para entender lo que viene.
LA PRESIÓN ARGENTINA NO HA DETENIDO EL PROYECTO
Argentina considera que la explotación unilateral de hidrocarburos en las aguas circundantes a las islas afecta sus derechos soberanos y ha desplegado instrumentos políticos, administrativos y judiciales para dificultarla.
La controversia ha dejado, por tanto, de ser solamente diplomática.
Ha ingresado en los tribunales argentinos y amenaza con extenderse al derecho internacional. Pero hasta ahora la reacción empresarial no ha sido suspender Sea Lion.
Rockhopper continúa señalando el primer trimestre de 2028 como objetivo para el inicio de producción.
Navitas y Rockhopper habían tomado en diciembre de 2025 la decisión final de inversión para la primera fase del Northern Development Area.
La financiación de esa fase incluye US$1.000 millones de deuda senior.
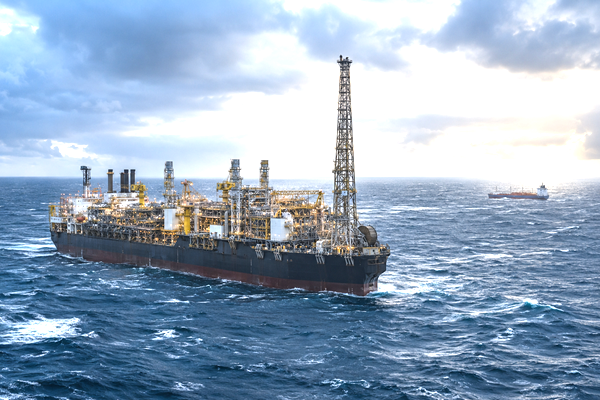
Más recientemente, los socios avanzaron sobre una segunda etapa mucho mayor mediante la adquisición prevista del FPSO OSX-1, destinado al Central Development Area.
El objetivo es aumentar sustancialmente la capacidad futura de producción de Sea Lion.
Esto cambia la naturaleza del problema.
Argentina puede aumentar el costo político, jurídico y comercial del proyecto.
Pero no hay, por ahora, evidencia de que haya conseguido volverlo económicamente inviable.
EL COSTO DEL CONFLICTO
Que Sea Lion pueda realizarse a pesar de Argentina no significa que el conflicto carezca de costo.
Las sanciones argentinas pueden afectar proveedores, aseguradoras, contratistas, financiación, transporte y empresas que tengan simultáneamente intereses en Argentina o en otros países de la región.
También pueden complicar una cadena logística que deberá funcionar durante décadas en uno de los espacios marítimos más remotos del mundo.
Ese costo tiene un nombre económico: prima de riesgo argentina.
No es necesario exagerarlo.
Basta reconocer que existe.
Cada empresa que deba elegir entre participar en Sea Lion o preservar otros intereses regionales incorporará ese riesgo a sus decisiones.
Cada solución logística que deba diseñarse para evitar jurisdicciones, proveedores o infraestructuras susceptibles a las sanciones tendrá un costo.
Y cada nueva escalada política agregará incertidumbre a un proyecto cuya vida útil puede extenderse durante varias décadas.
Pero allí aparece también la oportunidad.
EL DIVIDENDO DE LA DESESCALADA
Una negociación no tendría por qué comenzar discutiendo quién tiene razón sobre la soberanía.
Ese camino ha demostrado durante décadas su capacidad para bloquear cualquier avance.
Podría comenzar por una pregunta diferente.
¿Cuánto valor económico podría crearse si parte del riesgo generado por el conflicto desapareciera?
La cooperación no necesita hacer viable a Sea Lion.
Sea Lion ya está avanzando.
Necesita hacer que la cooperación sea más valiosa que la confrontación.
Una eventual participación económica argentina en futuras fases podría convertirse entonces en instrumento de desescalada sin modificar las respectivas posiciones jurídicas sobre la soberanía.
YPF, empresas argentinas o estructuras específicamente diseñadas podrían participar en desarrollos posteriores, servicios, logística o inversiones.
No sería una solución del conflicto de Malvinas/Falklands.
Sería un mecanismo para dejar de destruir valor mientras ese conflicto continúa sin resolverse.
El precedente tampoco sería enteramente nuevo.
Argentina y el Reino Unido ya demostraron en la década de 1990 que podían establecer mecanismos de cooperación sobre hidrocarburos sin que ninguna de las partes abandonara sus posiciones soberanas.
Las circunstancias políticas actuales son diferentes.
Pero el principio sigue siendo válido.
Es posible cooperar sin renunciar.
EL PROYECTO ES AHORA MUCHO MAYOR
Existe además una diferencia fundamental respecto de las discusiones anteriores.
Sea Lion dejó de ser solamente un proyecto petrolero aislado.
La aceleración del Central Development Area abre la posibilidad de una segunda gran etapa de producción.
Rockhopper informó que el desarrollo previsto del CDA comprendería 38 pozos en sus dos primeras fases.
Navitas proyecta presentar su plan de desarrollo en 2027 y apunta a una decisión final de inversión durante el primer semestre de 2028.
Esto amplía considerablemente el espacio para negociar.
La primera fase ya está financiada y en ejecución.
Las fases siguientes todavía permiten imaginar nuevas estructuras de capital, participación empresarial, servicios y logística.
Una negociación inteligente no tendría necesariamente que alterar lo que ya está decidido.
Podría concentrarse en el valor que todavía está por crearse.
¿Y URUGUAY?
Aquí aparece una oportunidad que Uruguay debería observar cuidadosamente.
Montevideo no necesita convertirse en parte del conflicto.
Precisamente su valor reside en no serlo.
Uruguay mantiene relaciones normales con Argentina, el Reino Unido, Israel y Estados Unidos.
Dispone de puertos, aeropuerto internacional, servicios financieros, capacidad sanitaria, proveedores marítimos y una posición geográfica razonable para determinadas funciones de apoyo en el Atlántico Sur.
No sustituirá necesariamente a Punta Arenas ni a otras bases logísticas.
Puede complementarlas.
Y puede ofrecer algo especialmente valioso en un escenario políticamente sensible: una plataforma logística situada fuera de la jurisdicción de las partes directamente enfrentadas.
La neutralidad, en este caso, no significa indiferencia.
Significa previsibilidad.
Uruguay podría prestar servicios bajo sus propias leyes sin pronunciarse sobre soberanía y sin participar en la explotación de los recursos disputados.
Cuanto mayor sea el riesgo de que el conflicto contamine las cadenas logísticas regionales, mayor puede ser el valor de esa posición.
UNA NEGOCIACIÓN ENTRE FUERTES
Hay finalmente una condición esencial.
Una salida negociada difícilmente funcionará si alguna de las partes pretende presentarla como la capitulación de la otra.
Navitas y Rockhopper no parecen necesitar actualmente una negociación para rescatar Sea Lion.
Argentina tampoco puede políticamente abandonar una reivindicación que atraviesa gobiernos, partidos y generaciones.
Eso puede parecer un obstáculo.
También puede ser una ventaja.
Las negociaciones más duraderas suelen comenzar cuando ninguna de las partes necesita rendirse.
El petróleo puede profundizar el conflicto del Atlántico Sur.
Pero también puede modificar sus incentivos.
Durante décadas, Malvinas/Falklands fue fundamentalmente una disputa sobre territorio, historia y soberanía.
Sea Lion introduce una variable diferente: valor económico concreto, creciente y mensurable.
La pregunta relevante ya no es solamente quién puede impedir qué.
Es cuánto valor están dispuestos a perder todos para mantener intacto el conflicto.
Y cuánto podrían ganar si encuentran una manera de administrarlo.
Ese es el verdadero dividendo de la desescalada.
Sea Lion, Malvinas/Falklands, Argentina, Reino Unido, Navitas Petroleum, Rockhopper Exploration, petróleo, Atlántico Sur, riesgo geopolítico, desescalada, Uruguay, Montevideo, logística regional, YPF.
Apoyá la continuidad de Perspectiva Liberal
Perspectiva Liberal es un espacio editorial independiente. Si valorás este trabajo y querés colaborar con su continuidad, podés hacerlo mediante un aporte voluntario a nuestra cuenta Prex.
Cuenta Prex: 13440